Vilket sparmål har du? Räkna på 1, 5, 10 eller 50 miljoner med Nya Sparkalkylatorn
 Mikael Hellberg
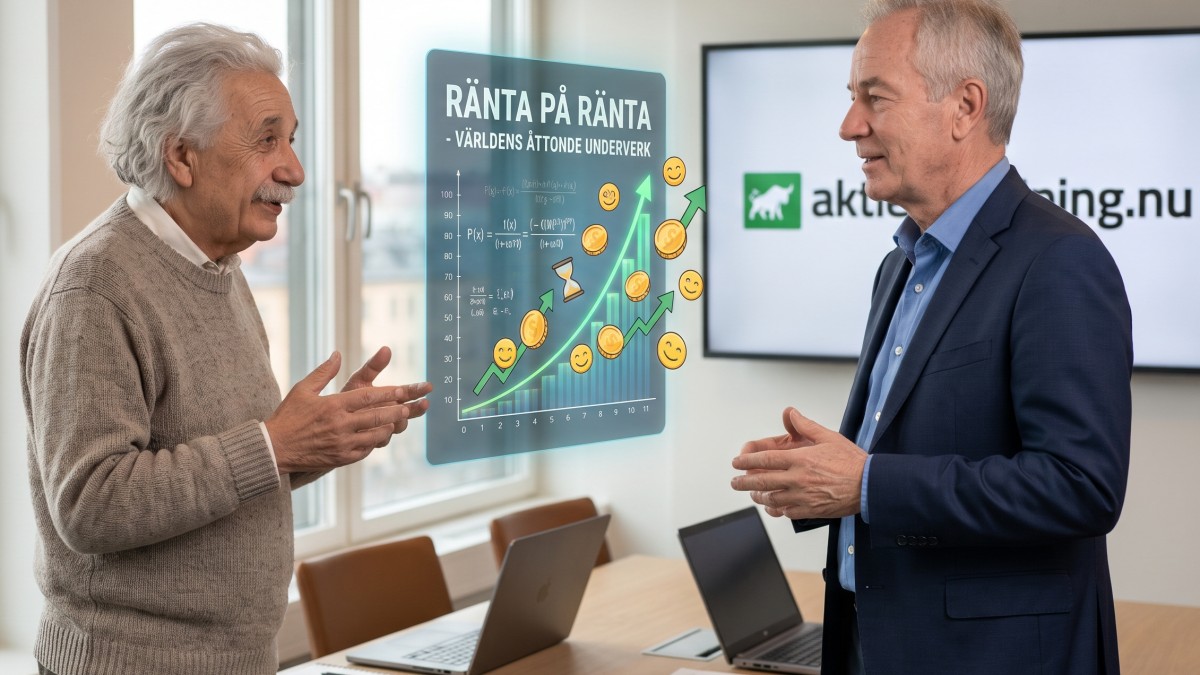
Funderar du på hur ett långsiktigt sparande kan växa till 1, 5, 10 eller 50 miljoner kronor? Med Sparkalkylatorn kan du räkna på olika exempel. Resultatet är en beräkning, inte en prognos eller garanti.
Från noll till 1, 5, 10 eller 50 miljoner: Så bygger du din pengamaskin med ränta-på-ränta
Skrivet av Mikael Hellberg, VD Aktieutbildning.nu
Drömmer du om din första miljon? Siktar du på 5 eller 10 miljoner för total ekonomisk frihet? Eller tillhör du dem som tänker riktigt stort och vill bygga en generationsförmögenhet på 50 miljoner kronor?
För många låter de högre beloppen som rena fantasier, något som kräver en lottovinst, ett gigantiskt arv eller en extrem VD-lön. Men sanningen är mycket mer matematisk och odramatisk än så. Hemligheten stavas tid, disciplin och det som ofta kallas för världens åttonde underverk: ränta-på-ränta-effekten.
Ovan Mikael och Albert Einstein i samspråk ....(eller inte hi hi...)
Magin när pengar tjänar egna pengar
Ränta-på-ränta innebär helt enkelt att du inte bara får avkastning (vinst) på de pengar du själv sätter in, utan du får också avkastning på dina tidigare vinster.
I början märks det knappt. Men efter ett antal år börjar snöbollen rulla så snabbt att dina pengar tjänar mer pengar åt dig än vad du själv klarar av att spara ihop genom att jobba. Till slut växer portföljen i en rasande, exponentiell fart.
Låt oss titta på hur vägen till fyra olika drömmål kan se ut i praktiken, förutsatt att du investerar på börsen med en historisk snittavkastning på 9 % per år.
Mål 1: Den första miljonen (Startskottet)
Att nå sin första miljon är ofta det mentalt tuffaste steget, eftersom det är här du själv måste göra det största grovjobbet.
Säg att du börjar helt från noll och sparar 2 000 kronor i månaden.
- Efter cirka 18 år spränger du miljonvallen.
- Men det mest fascinerande är detta: Av den miljonen har du bara satt in drygt 430 000 kronor från din egen ficka. Resten – över en halv miljon kronor – är ren vinst som börsen har skapat åt dig.
Mål 2: 5 miljoner kronor (Snöbollseffekten)
När du väl har passerat din första miljon börjar ränta-på-ränta-effekten visa sina verkliga muskler.
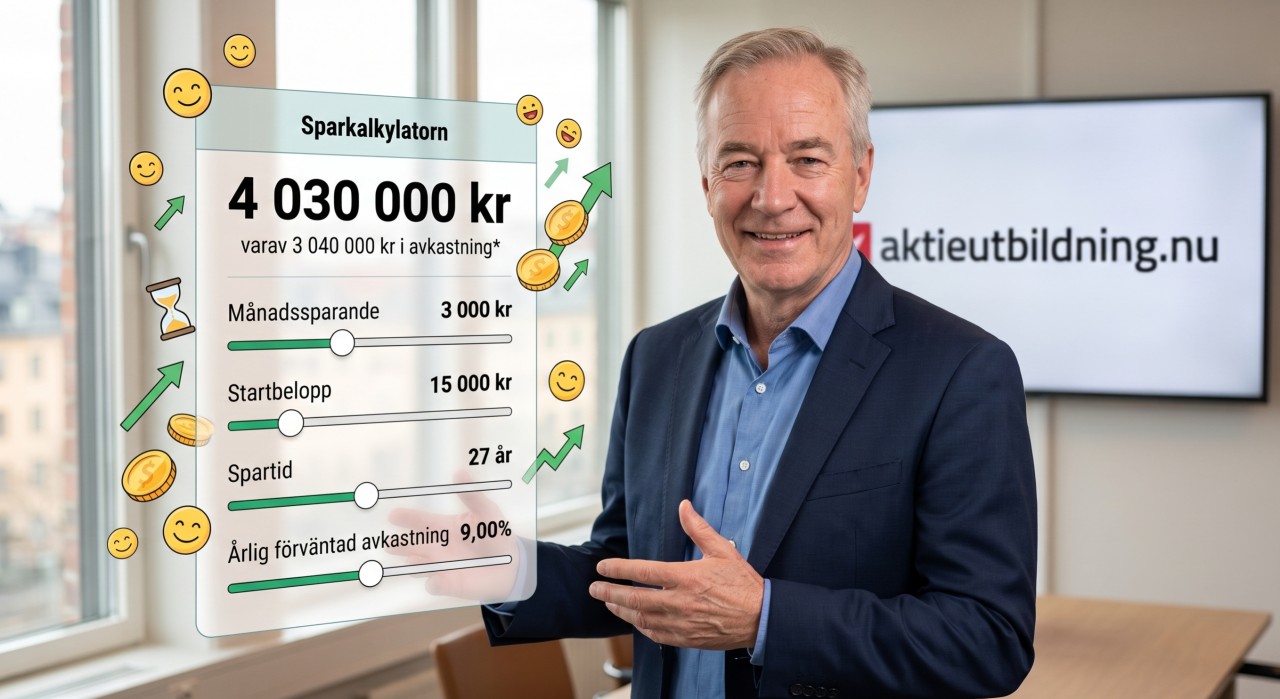
Om du har möjlighet att skruva upp ditt sparande till 3 000 kronor i månaden, och startar med ett litet kapital på 15 000 kronor, då når du otroliga 5 miljoner kronor efter 29 år.
- Av dessa 5 miljoner har du själv satt in drygt 1 miljon.
- Hela 4 miljoner kronor är ren, obeskattad avkastning! Dina pengar har nu blivit en ostoppbar maskin.
Prova Nya Sparkalkylatorn här
Mål 3: 10 miljoner kronor (Total frihet)
Tio miljoner är drömgränsen där många anser sig vara helt ekonomiskt oberoende. För att nå hit krävs antingen extremt mycket tid, eller ett något högre månadssparande.
Låt säga att du satsar stenhårt och sparar 5 000 kronor i månaden.
- Efter 31 år passerar du 10 miljoner kronor.
- Av dessa 10 miljoner har du bara sparat ihop knappt 1,9 miljoner kronor själv. Över 8 miljoner kronor har marknaden jobbat ihop åt dig!
Mål 4: 50 miljoner kronor (Generationsförmögenheten)
Går det ens att nå 50 miljoner som vanlig löntagare? Ja, om du maximerar din absolut viktigaste tillgång: tiden.
Tänk dig att du börjar tidigt och kan investera 10 000 kronor i månaden under ett helt arbetsliv – låt oss säga i 42 år.
- När du går i pension har din portfölj vuxit till osannolika 50 miljoner kronor.
- Har du slitit ihop allt det själv? Nej. Din egen insats under dessa 42 år är "bara" 5 miljoner kronor.
- Otroliga 45 miljoner kronor är resultatet av ränta-på-ränta. Det är pengar som kan trygga din familj i generationer.
Skapa din egen plan med Sparkalkylatorn
Exemplen ovan är bara matematik, men för att förstå vad som är möjligt för just din plånbok måste du testa själv.
På aktieutbildning.nu har vi utvecklat en smart och interaktiv Sparkalkylator. Där kan du enkelt dra i reglagen för Månadssparande, Startbelopp, Spartid och Avkastning.
Det bästa med kalkylatorn är att den tydligt visar exakt hur stor del av ditt slutbelopp som är din egen insats, och hur mycket som är ren avkastning. Gå in på aktieutbildning.nu, lek med siffrorna och hitta den sparplan som tar dig till dina personliga mål – oavsett om det är 1, 5, 10 eller 50 miljoner.
Det bästa tillfället att börja investera var för 10 år sedan. Det näst bästa tillfället är idag.
Prova Nya Sparkalkylatorn här
Lycka til
Mikael Hellberg
VD, Aktieutbildning.nu
Följ Aktieutbildning.nu
Våra Utbildningar här
Följ Börsportföljerna här
Viktigt att veta om risker (Disclaimer)
När du fascineras av kraften i ränta-på-ränta är det viktigt att behålla fötterna på jorden. Siffrorna i sparkalkylatorn och i exemplen ovan bygger på en stadig, genomsnittlig utveckling. I verkligheten går börsen aldrig i en rak linje uppåt. Marknaden svänger (volatilitet) och kraschar med jämna mellanrum.
Historisk avkastning är aldrig en garanti för framtida avkastning. En investering i aktier eller fonder innebär alltid en risk, och de kan både öka och minska i värde. Det är inte säkert att du får tillbaka hela det insatta kapitalet. Dessutom tillkommer ofta faktorer som inflation, skatter (som ISK-skatt) och fondavgifter som kan äta upp en del av den teoretiska avkastningen. Investera aldrig pengar du inte har råd att förlora, och se till att alltid bygga en diversifierad portfölj anpassad efter din egen riskprofil och tidshorisont.